世界で最も人口の多い国となったインド。2026年現在、同国の市場は「巨大で伸びしろがある」だけでなく、「急激に変化する構造」を持つことが明らかになっています。デジタル化の進展、中間層の台頭、Z世代の購買力、地方都市の成長、女性の経済参加、サステナブル志向の拡大など、あらゆる側面で大きな変化が起きています。
本記事では、IMF・世界銀行・NRIなどの最新データをもとに、インド市場の今を構成する9つの特徴と変化を整理し、日系企業がインド市場で成功するために知っておくべき本質を解説します。
インド市場の最新動向:2025-2026年に注目すべき背景
インドは今や人口約14億人を抱える世界最大の人口大国です。IMFは2025-26年のインド実質GDP成長率を6.5〜6.6%と予測し、主要国中トップクラスの成長を維持しています。インドは2025年に日本を名目GDPで上回って世界第4位となり、2028年にはドイツを抜いて第3位となる見通しが示されています。
2024年のローク・サバ(下院)選挙後、モディ政権の継続により政治的安定が確保され、インフラ投資や製造業振興などの政策が引き続き推進されています。インド政府の見通しでは、2025年度の経済成長率は7.4%、2026年度は6.8〜7.2%と予想されています。
1. 経済成長率と市場規模の拡大
インドの実質GDP成長率は2025-26年にかけて6.5〜6.6%と、主要国中トップクラスの水準を維持しています。この成長の背景には「メイク・イン・インディア」政策、全国的なデジタル化、インフラ整備、PLI(生産連動型インセンティブ)スキームによる製造業振興があります。
インドの名目GDPは2025年に日本を抜いて世界第4位となり、2028年には第3位となる見通しが示されています。都市部では中間層の拡大が顕著で、自動車・家電・高級品への需要が年々高まっています。
2. デジタル化の急速な進展
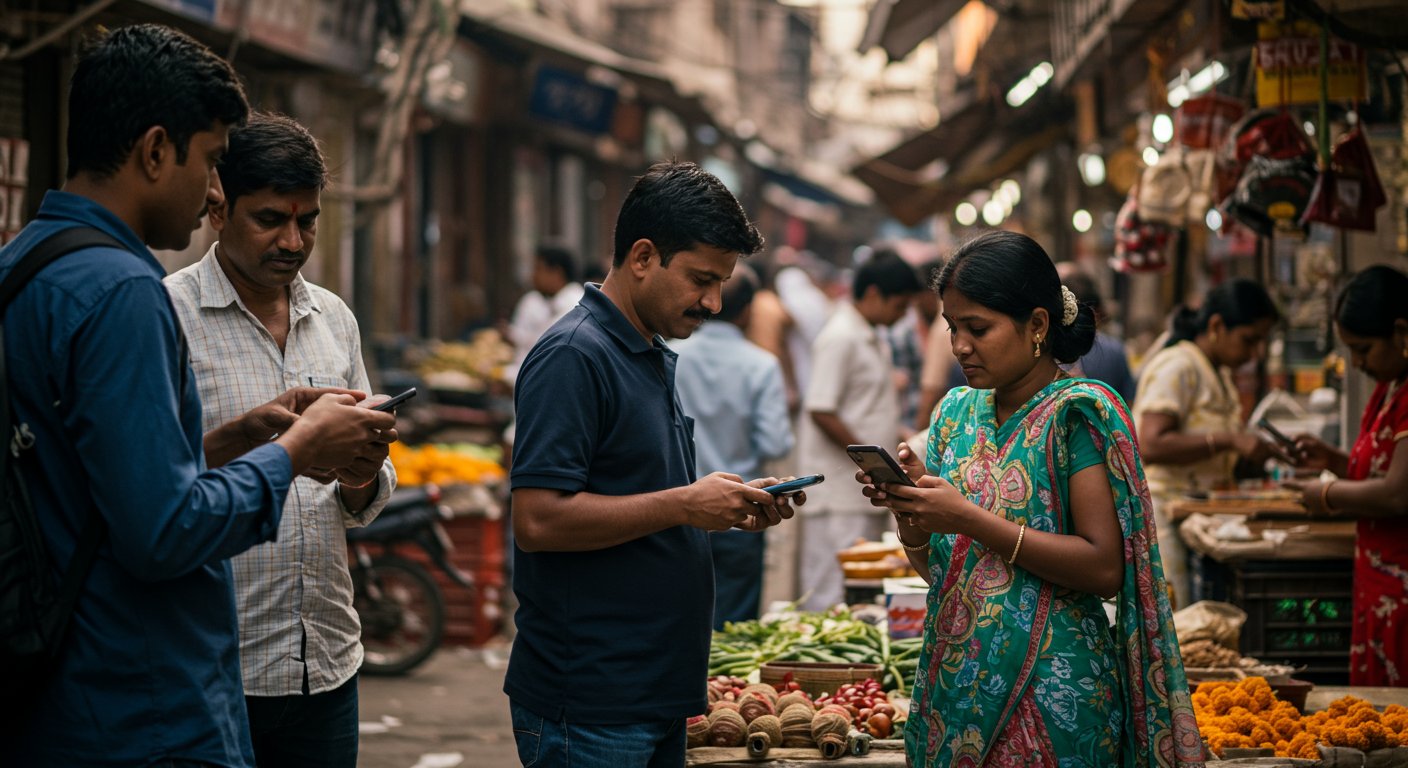
インドのデジタル化は驚異的なスピードで進んでいます。UPI(統合決済インターフェース)の取引件数は2025年に年間2,283億件を記録し、前年比3割超という高い伸びを続けています(FY2024-25は1,858億件・前年比41%増)。IMFはUPIを世界最大のリアルタイム決済システムとして認定し、世界の即時決済取引の約49%をUPIが占めるとされています。
PhonePe(48.3%)、Google Pay(37.0%)がUPIエコシステムを支配し、Paytmも金融サービス全般に事業を多角化しています。UPIユーザーは5億人を超え、2026年末までに10億人を突破する見通しです。
インドのインターネット利用者は約8億600万人に達し、前年から6.5%増加。デジタル広告市場は前年比11.5%成長が見込まれています。
3. 製造業の競争力向上と「チャイナ・プラスワン」戦略
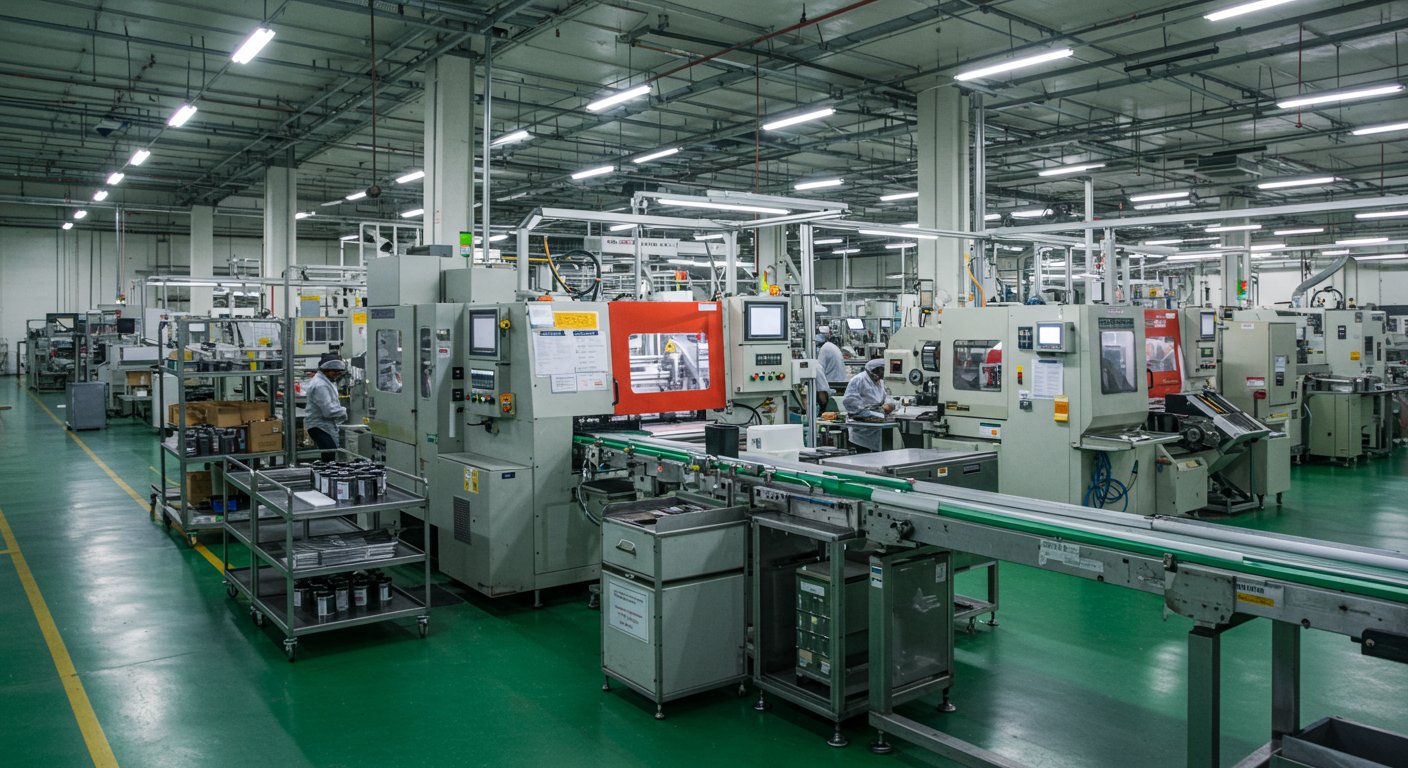
「メイク・イン・インディア」政策とPLIスキームにより、インドの製造業は急速に競争力を向上させています。スマートフォン、電子機器、半導体、医薬品などの分野で国内生産が急増しています。
グローバル企業の「チャイナ・プラスワン」戦略において、インドは最有力候補の一つです。Apple社のサプライヤーであるFoxconnやTata Electronicsがインドでの生産を拡大し、日本企業だけでなく欧米・韓国・台湾企業も続々と進出しています。
4. 中間層の急拡大と消費行動の変化
インドの小売市場規模は年平均成長率9%で成長し、2026年までに1兆4,070億米ドルに達する見込みです。上位中間層を中心に所得水準が向上し、消費が多様化しています。
インドの中間層は、品質意識の高まりとともにブランド志向が強まっており、日本企業の高品質な製品・サービスへの需要が拡大しています。D2C(Direct to Consumer)市場も年平均成長率25%で拡大し、1,000億米ドルを超える規模に成長すると予測されています。
5. Z世代の台頭と新しい消費トレンド
インドの人口の約27%を占めるZ世代(1997-2012年生まれ)は、デジタルネイティブとして独自の消費行動を示しています。InstagramやYouTubeを情報収集の主要チャネルとし、サステナビリティや社会的責任を重視した購買行動が特徴です。
6. Tier2・Tier3都市の急成長
Tier2・Tier3都市の経済成長は著しく、プネ、ジャイプール、アーメダバードなどがビジネス拠点として急速に発展しています。Eコマースの普及により、これらの都市の消費者も都市部と同様の製品・サービスにアクセスできるようになっています。
7. 女性の経済参加拡大
インドでは女性の労働参加率が上昇傾向にあり、女性向け製品・サービス市場が拡大しています。教育水準の向上とデジタル技術の普及が、女性の経済参加を後押ししています。
8. サステナビリティと ESG 投資の拡大
インド政府は2070年までのカーボンニュートラル達成を目標に掲げ、再生可能エネルギーへの投資を加速させています。ESG(環境・社会・ガバナンス)投資への関心も高まっており、日本企業のサステナブル技術への需要が増加しています。
9. GCC(グローバル・ケイパビリティ・センター)の急拡大
インド全土で2,100以上のGCCが稼働しており、特にバンガロールには約870のGCCが集積しています。AI、サイバーセキュリティ、エンタープライズソフトウェアなどの先端分野で新規GCCの設立が続いており、日本企業にとってもIT・デジタル分野での連携機会が広がっています。
日系企業がどう動くべきか
インド市場の9つの特徴を踏まえ、日系企業が取るべきアクションは以下の通りです。
1. デジタルファーストで参入する:デジタル決済やEコマースを前提としたビジネスモデルを構築すべきです。
2. Tier2都市に先行投資する:大都市だけでなく、成長著しいTier2都市への早期参入が競争優位を生みます。
3. ローカライズを徹底する:「日本品質×インド価格」を実現するゼロベース設計が必要です。
4. 現地パートナーと連携する:規制対応、販売網構築、消費者理解のために現地の知見を最大限活用しましょう。
よくある質問
- インド経済の成長見通しはどうなっていますか?
-
インドは主要国の中でトップクラスの成長率が予測されています。名目GDPでも世界上位に位置づけられる見通しで、政治的安定のもとインフラ投資や製造業振興などの政策が推進されています。中長期で世界経済における存在感を高めています。
- インドのデジタル化はどの程度進んでいますか?
-
UPI(統合決済インターフェース)の取引が大きく増加し、世界最大級のリアルタイム決済システムへと成長しています。PhonePeとGoogle PayがUPIエコシステムを支え、ユーザー数も膨大です。インターネット利用者も増加を続け、デジタル広告市場の成長も見込まれています。
- チャイナ・プラスワン戦略においてインドはどう位置づけられますか?
-
メイク・イン・インディア政策とPLIスキームにより、スマートフォンや電子機器、半導体、医薬品などの分野で国内生産が増えています。グローバル企業のチャイナ・プラスワン戦略でインドは最有力候補の一つとされ、生産拡大が進んでいます。日本企業だけでなく欧米・韓国・台湾企業も進出を進めています。
- Z世代の台頭はインド市場にどのような影響を与えていますか?
-
インドの人口の大きな割合を占めるZ世代は、デジタルネイティブとして独自の消費行動を示しています。InstagramやYouTubeを情報収集の主要チャネルとし、サステナビリティや社会的責任を重視した購買行動が特徴です。今後の消費の主役となる世代であり、デジタルチャネルを通じたアプローチが重要になります。
- GCC(グローバル・ケイパビリティ・センター)の拡大は日本企業にどう関係しますか?
-
インド全土で多数のGCCが稼働しており、特にバンガロールに集積しています。AIやサイバーセキュリティ、エンタープライズソフトウェアといった先端分野で新規設立が続いています。日本企業にとってもIT・デジタル分野での連携機会が広がっており、開発拠点や技術パートナーシップの観点で注目に値します。
- インド市場の特徴を踏まえ、日系企業はまずどう動くべきですか?
-
デジタル決済やEコマースを前提としたデジタルファーストのビジネスモデルを構築し、大都市だけでなく成長著しいTier2都市への早期参入を検討してください。日本品質をインド価格で実現するゼロベース設計でローカライズを徹底し、規制対応や販売網構築のために現地パートナーと連携することが競争優位につながります。